НБУ вдруге поспіль підняв облікову ставку — до 16%
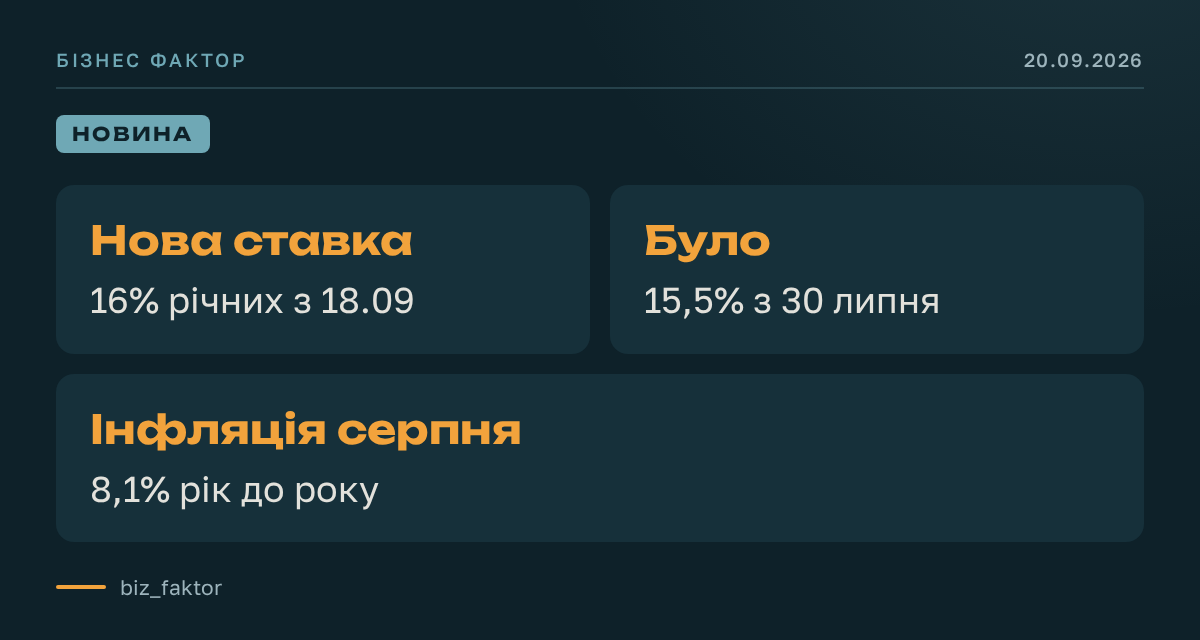
17 вересня НБУ підняв ставку з 15,5% до 16% річних (діє з 18 вересня) — другий крок за два місяці після липневого підвищення з 15% до 15,5%. Причина — серпнева інфляція прискорилася до 8,1% у річному вимірі, понад прогноз. Чинники: подорожчання пального через ескалацію на Близькому Сході, високі витрати бізнесу на енергію й логістику та наслідки атак на інфраструктуру.
Розворот циклу, а не разовий крок
Вересневе рішення продовжує зміну монетарної політики, яка почалася ще влітку. До липня НБУ поступово знижував облікову ставку — цикл пом'якшення тривав із початку 2026 року. 30 липня регулятор вперше розвернув цей тренд, піднявши ставку з 15% до 15,5%, а вересневе підвищення до 16% стало другим кроком поспіль.
У Нацбанку пояснюють це не лише серпневим прискоренням інфляції, а й стійким фундаментальним ціновим тиском та посиленням середньострокових проінфляційних ризиків. Логіка проста: коли населення й бізнес очікують подальшого зростання цін і девальвації, вони швидше витрачають гривню або переводять заощадження у валюту. Вища ставка має діяти у зворотному напрямку — робити гривневі депозити й державні облігації привабливішими та знижувати попит на валюту.
Що це означає для вкладників і позичальників
Для вкладників рішення радше позитивне. Ще після липневого підвищення частина банків почала збільшувати дохідність гривневих депозитів, а вересневий крок НБУ створює додаткові стимули утримувати ставки за вкладами на привабливому рівні. Високодохідні гривневі ОВДП залишаються ще одним інструментом, яким регулятор намагається втримати заощадження в національній валюті.
З кредитами ситуація складніша. У класичній моделі вища облікова ставка означає дорожчий ресурс для банків і, відповідно, дорожчі кредити для населення й бізнесу. Але в умовах війни цей зв'язок працює не так прямолінійно — через державні кредитні програми, високу банківську ліквідність і регуляторні стимули. Сам НБУ оцінює, що підвищення до 16% не матиме відчутного стримувального впливу на кредитування, і наголошує на тривалому періоді кредитної експансії.
На саму інфляцію ефект від рішення відтермінований. Облікова ставка не здатна здешевити нафту, відновити енергетичні об'єкти чи прибрати логістичні ризики — фактори, що напряму впливають на ціни. Її завдання інше: не дати первинному стрибку витрат розкрутити ширше зростання цін через попит, курс гривні та інфляційні очікування.
Наскільки довго триматиметься дорога гривня
- Липневий макропрогноз НБУ вже закладав підвищення ставки до 16% у IV кварталі 2026 року.
- Збереження ставки на рівні 16% очікувалося щонайменше до кінця I кварталу 2027 року.
- Пом'якшення політики прогнозувалося з II кварталу 2027 року, з поступовим зниженням до 14% до кінця 2027-го.
Водночас регулятор залишає собі простір для маневру. Якщо інфляційний тиск або очікування погіршаться, НБУ допускає додаткове посилення ставки. Якщо ж погіршення безпекової ситуації призведе до помітного охолодження споживчого попиту й ринку праці — можливе, навпаки, пом'якшення умов. Ключовими факторами найближчих місяців залишаються фактична інфляція, ситуація в енергетиці, ціни на пальне, стан валютного ринку, міжнародне фінансування та інтенсивність війни.